ศิริเชษฐ์ พูลทิพายานนท์
ภาควิชาวิทยาศาสตร์การกีฬา
มหาวิทยาลัยศรีนครินทรวิโรฒ
เมื่อสมการทางเศรษฐศาสตร์บอกว่าไม่คุ้ม แต่แรงผลักดันทางการเมืองบอกว่าต้องสร้าง ผลตอบแทนที่แท้จริงซ่อนอยู่ที่ไหน และตกอยู่กับใคร มองในมุมมองทางด้านเศรษฐศาสตร์สำหรับการพัฒนา สปอร์ตคอมเพล็กซ์ในพื้นที่ EEC ภาคตะวันออก
เมื่อโจทย์ถูกตั้งผิด
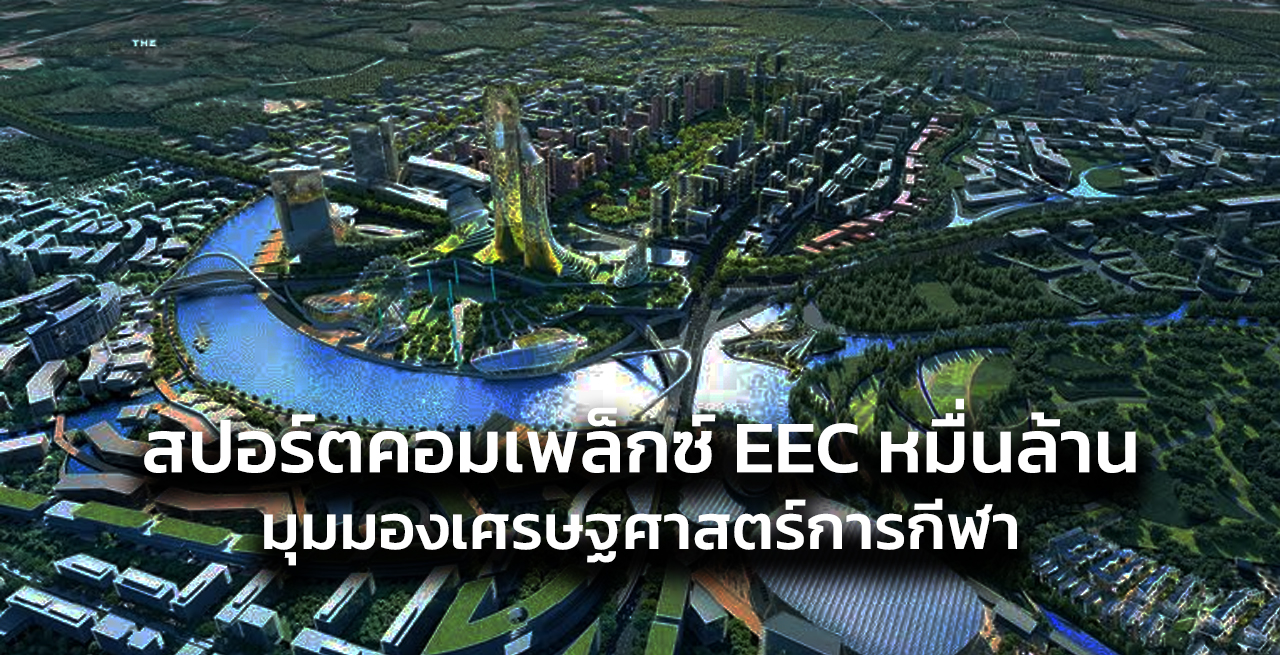
ในเดือนพฤษภาคม 2568 สำนักงานคณะกรรมการนโยบายเขตพัฒนาพิเศษภาคตะวันออก (สกพอ.) ได้ลงนามบันทึกความเข้าใจ (MOU) กับการกีฬาแห่งประเทศไทย (กกท.) เพื่อขับเคลื่อนโครงการ “ศูนย์กีฬานานาชาติ จังหวัดชลบุรี” มูลค่าลงทุนกว่า 10,000 ล้านบาท บนพื้นที่ 1,500 ไร่ ภายในเมืองใหม่ EEC Capital City (EECiti) ตำบลห้วยใหญ่ อำเภอบางละมุง ห่างจากพัทยาเพียง 10 กิโลเมตร
พาดหัวข่าวและอินโฟกราฟิกที่ปรากฏต่อสาธารณะสวยงามเสมอ “ศูนย์กลางกีฬาระดับโลก” “รองรับอีเวนต์ระดับนานาชาติ” “สร้างมูลค่าทางเศรษฐกิจให้อุตสาหกรรมกีฬาไทย” “ต่อยอดเมืองอัจฉริยะ” ประกอบกับภาพนักธุรกิจหนุ่มหล่อในสูท ครอบครัวยิ้มแย้มในบ้านโซลาร์เซลล์ และแพทย์สาวถือแท็บเล็ตอยู่หน้าจอเทคโนโลยีล้ำสมัย
แต่ในฐานะอาจารย์ทางด้านวิทยาศาตร์การกีฬา ที่มีโอกาสสัมผัสกับเรื่องของกีฬาระดับนานาชาติมาบ้าง ผมขอเสนอว่า คำถามที่สื่อและผู้กำหนดนโยบายกำลังตั้ง เป็นคำถามที่ผิด คำถามที่ถูกตั้งอยู่ในระดับ “จะสร้างเมื่อไร ใหญ่แค่ไหน จัดกีฬาอะไรได้บ้าง” ซึ่งเป็นคำถามเชิงวิศวกรรมและการตลาด แต่คำถามที่ต้องตั้งจริง ๆ คือ:
“ในปีที่ 3, 7 และ 15 หลังจากไฟสปอตไลต์ของเกมการแข่งขัน ใครจะเป็นคนจ่ายค่าไฟฟ้า ค่าบำรุงสนามหญ้า และค่าเปลี่ยนเก้าอี้พลาสติกที่กรอบแตก อันเนื่องมาจากการเสื่อมสภาพตามวงรอบ?”
“ถ้าตัดเงินอุดหนุนภาครัฐทั้งทางตรงและทางอ้อมออกจากสมการ ผลตอบแทนทางการเงินที่แท้จริง (financial IRR) ของโครงการนี้จะติดลบเท่าไร”
“และถ้าผลตอบแทนติดลบชัดเจน แต่ยังมีคนอยากลงทุน ผลตอบแทนที่แท้จริงซ่อนอยู่ที่ไหน?”
บทความนี้จะพยายามตอบสามคำถามข้างต้นด้วยกรอบเศรษฐศาสตร์มหภาคและเศรษฐศาสตร์การเมือง (political economy) โดยยกกรณีศึกษาจริงทั้งไทยและสากล และจะแสดงให้เห็นว่า “คงไม่มีใครบ้าลงทุนนอกจากฟอกเงิน” ไม่ใช่แค่คำประชด แต่เป็นคำถามที่มีฐานทฤษฎีเศรษฐศาสตร์รองรับอย่างน่ากังวลใจจริงๆ
กายวิภาคของ “ช้างเผือก” เหตุใดสนามกีฬาขนาดใหญ่จึงขาดทุนโดยธรรมชาติ
ในวรรณกรรมเศรษฐศาสตร์สาธารณะและ sports economics ตั้งแต่งานคลาสสิกของ Andrew Zimbalist (Circus Maximus, 2015), Coates & Humphreys (2008), และงานของ Bent Flyvbjerg เรื่อง mega-project management เราพบข้อสรุปที่ตรงกันแทบทุกงาน: การลงทุนโครงสร้างพื้นฐานทางกีฬาขนาดใหญ่แทบไม่เคยให้ผลตอบแทนทางการเงินโดยตรงที่คุ้มค่า และตัวเลขก็ยิ่งแย่ลงเมื่อเวลาผ่านไป
Flyvbjerg และ Stewart ศึกษาโครงการโอลิมปิกตั้งแต่ปี 1960 พบว่า ต้นทุนก่อสร้างสูงกว่างบประมาณเริ่มต้นเฉลี่ย 179% ในราคาที่แท้จริง ซึ่งเป็นสถิติที่แย่ที่สุดในบรรดา mega-projects ทุกประเภท (แย่กว่ารถไฟความเร็วสูงและโรงไฟฟ้านิวเคลียร์) ทำไมจึงเป็นเช่นนั้น โครงสร้างต้นทุน-รายได้ของสนามกีฬามีลักษณะเฉพาะ 3 ประการที่ทำให้มัน “ขาดทุนตั้งแต่ในกระดาษ” เพราะเมื่อวิเคราะห์ Business Model ออกมาแล้วยังไงก็ขาดทุน ไม่มีทางที่จะมีกำไรได้เลย นั่นเป็นเพราะ
(1) Fixed Cost สูงมหาศาล แต่อัตราการใช้งาน Utilization Rate ต่ำอย่างสิ้นหวัง
สนามความจุ 40,000–80,000 ที่นั่ง มีต้นทุนคงที่ (ค่าบำรุงสนามหญ้าธรรมชาติที่ต้องรดน้ำ ตัด และเปลี่ยนตามฤดูกาล, ค่าไฟฟ้าระบบสปอตไลต์, ค่าปรับอากาศห้องเปลี่ยนเสื้อผ้าและ VIP suite, ค่ารักษาความปลอดภัย, ค่าประกันภัย, ค่าภาษีที่ดิน) ที่เกิดขึ้นทุกวัน ไม่ว่าจะมีคนใช้หรือไม่
แต่มหกรรมกีฬาระดับที่ต้องใช้สนามขนาดนี้ ซีเกมส์ เอเชียนเกมส์ ฟุตบอลโลก โอลิมปิก เกิดขึ้นเพียงไม่กี่ครั้งในรอบทศวรรษ ในวันธรรมดา 350 วันต่อปี สินทรัพย์หมื่นล้านนี้ทำหน้าที่เป็นเพียงลานจอดรถและลู่วิ่งของคนในละแวกสนามกีฬา นั่นคือเรื่องจริง หากท่านลองไปดูในพื้นที่ต่างจังหวัด หรือแม้รกระทั่งการกีฬาแห่งประเทศไทย หัวหมากเอง สนามเหล่านั้น ปีนึงมีใช้งานกี่ครั้งต่อปี และบริเวณต่างๆก็ถูกเปลี่ยนเป็นตลาดนัดบ้าง ที่จัดอีเวนต์บ้าง
ตัวเลขที่โหดร้าย:
- สนามกีฬาซิดนีย์ (Olympic 2000) มีค่าบำรุงรักษาปีละ 30 ล้านดอลลาร์
- สนาม Bird’s Nest ปักกิ่ง (Olympic 2008) สร้างด้วยงบ 460 ล้านดอลลาร์ ใช้ค่าบำรุงปีละ 10 ล้านดอลลาร์ และแทบไม่ได้ใช้งานเลยหลังโอลิมปิก จนกระทั่งจีนต้องหาเหตุจัดโอลิมปิกฤดูหนาว 2022 อีกครั้งเพื่อให้ดูมีประโยชน์
- รัฐกรีซต้องใช้เงิน 50 ล้านยูโรต่อปี ในการบำรุงรักษาสถานที่โอลิมปิกที่สร้างในปี 2004 ซึ่งเป็นภาระที่กรีซแบกไม่ไหวเมื่อเข้าสู่วิกฤตหนี้สาธารณะปี 2010
(2) Marginal Revenue ต่ำกว่า Marginal Cost ในการดำเนินงาน
รายได้จากการปล่อยเช่าจัดคอนเสิร์ต งานแต่งงาน อีเวนต์ หรือแม้แต่การเช่าเป็น “ที่จอดรถประจำทาง” ไม่เคยเพียงพอครอบคลุมค่าดำเนินงานเต็มปีของสนามระดับ mega venue
กรณีศึกษาที่ควรจดจำ: สนาม Estádio Nacional Mané Garrincha ในกรุงบราซิเลีย ที่สร้างสำหรับฟุตบอลโลก 2014 ด้วยงบ 900 ล้านดอลลาร์ (เป็นสนามฟุตบอลที่แพงเป็นอันดับสองของโลก รองจากสนามเวมบลีย์) หลังจบฟุตบอลโลก กลายสภาพเป็นลานจอดรถประจำทางสาธารณะ เพราะไม่มีทีมฟุตบอลระดับ top-flight ที่จะใช้ประจำ ค่าบำรุงต่อเดือนสูงกว่า 250,000 ดอลลาร์
หรือสนาม Arena da Amazônia ที่มาเนาส์ (300 ล้านดอลลาร์) ในเมืองกลางป่าอเมซอนที่ไม่มีสโมสรฟุตบอลระดับดิวิชั่นหนึ่ง สอง หรือสามด้วยซ้ำ หลังฟุตบอลโลก 5 เดือน จัดกิจกรรมได้เพียง 11 ครั้ง แม้แต่วง KISS ที่ทัวร์คอนเสิร์ตทั่วบราซิลก็ยังข้ามเมืองนี้ไป
สรุปสั้น ๆ: เมื่อคุณสร้างสนามใหญ่กว่าอุปสงค์ท้องถิ่นจริง (right-sizing failure) โมเดลธุรกิจของคุณจะพังตั้งแต่ก่อนเปิดตัว
(3) Asset Specificity ทุนที่ถูก “ล็อก” ไม่สามารถแปลงไปใช้อย่างอื่นได้
Oliver Williamson นักเศรษฐศาสตร์รางวัลโนเบล เขียนไว้ว่าสินทรัพย์ที่มี asset specificity สูง คือใช้ได้จำเพาะกิจกรรมเดียว เป็นสินทรัพย์ที่มีความเสี่ยงทางเศรษฐกิจสูงที่สุด เพราะเมื่ออุปสงค์เปลี่ยน คุณดัดแปลงมันไปทำอย่างอื่นไม่ได้
สนามฟุตบอลขนาด 40,000 ที่นั่งดัดแปลงเป็นห้างสรรพสินค้าไม่ได้ เป็นโรงงานไม่ได้ เป็นที่อยู่อาศัยไม่ได้ เมื่อสร้างเสร็จ ทุนก้อนนั้นถูกล็อกอยู่กับการใช้งานเดียวตลอดอายุขัย 30–50 ปี และเมื่ออุปสงค์ต่อกิจกรรมนั้นลดลง คุณเหลือทางเลือกเพียงสามอย่าง: (ก) ทิ้งร้าง (ข) รื้อทิ้ง (แพง) หรือ (ค) ให้รัฐอุดหนุนตลอดชีพ
ส่วนที่ 2: บทเรียนที่ไทยยังไม่ยอมเรียน — กรณีศึกษาในประเทศ
หลายคนอาจโต้แย้งว่ากรณีศึกษาต่างประเทศไม่เกี่ยวกับไทย เพราะเรามีบริบทที่ต่าง แต่ขอให้พิจารณากรณีศึกษาในบ้านเราเอง ซึ่งเราซ้ำรอยความล้มเหลวเดียวกันมาแล้วอย่างน้อย 3 ทศวรรษ
กรณีที่ 1: สนามกีฬาสมโภชเชียงใหม่ 700 ปี บทเรียนที่ยังทรุดโทรมอยู่จนวันนี้
สนามกีฬา 700 ปี สร้างขึ้นในปี 2536 บนเนื้อที่ 236 ไร่ ด้วยงบประมาณกว่า 600 ล้านบาท (เทียบเท่าประมาณ 2,000 ล้านบาทในค่าเงินปัจจุบัน) เพื่อรองรับการเป็นเจ้าภาพซีเกมส์ ครั้งที่ 18 ปี 2538 ความจุ 25,000 ที่นั่ง หลังจบซีเกมส์ 30 ปี สนามอยู่ในสภาพ “ทรุดโทรมหนักเหมือนสนามร้าง” ตามพาดหัวสื่อ ประชาชนต้องออกมาเรียกร้องให้ปรับปรุงซ้ำแล้วซ้ำเล่า ปี 2562 ต้องอนุมัติงบปรับปรุง 165 ล้านบาท และจนถึงปี 2569 ประชาชนยังคงเรียกร้องเรื่องเดิม
ข้อสังเกตทางเศรษฐศาสตร์: สร้างครั้งเดียวจบ ใช้จริงไม่กี่วัน จ่ายค่าซ่อมบำรุงต่อเนื่องอีก 30 ปี และยังทรุดโทรมเรื่อย ๆ เพราะไม่มีโมเดลรายได้ที่ยั่งยืน นี่คือ NPV ติดลบอย่างที่ตำราเศรษฐศาสตร์ทำนายไว้ทุกประการ
กรณีที่ 2: ราชมังคลากีฬาสถาน ในซีเกมส์ 2025 บทพิสูจน์ที่สด ๆ ร้อน ๆ
ในซีเกมส์ครั้งที่ 33 (ธันวาคม 2568) ราชมังคลากีฬาสถาน สนามที่ใหญ่ที่สุดของประเทศ ความจุ 65,000 ที่นั่ง สนามหลักในการจัดพิธีเปิด ถูกสื่อเวียดนามและสื่อต่างชาติวิพากษ์วิจารณ์เรื่องสภาพสนามหญ้าทรุดโทรม ระบบเสียงและไฟส่องสว่างขัดข้อง จนเสี่ยงต่อความปลอดภัยของนักกีฬา
คำถามคือ ถ้าสนามหลักของประเทศที่มีอยู่แล้ว เรายังบำรุงรักษาให้ได้มาตรฐานสากลไม่ไหว การสร้างสนามใหม่เพิ่มบนพื้นที่ 1,500 ไร่ที่บางละมุง จะไปหางบดูแลระยะยาวจากไหน กกท. ในฐานะเจ้าของโครงการใหม่ ก็คือหน่วยงานเดียวกับที่ดูแลราชมังคลากีฬาสถาน แล้วอะไรทำให้เราเชื่อว่าครั้งนี้จะต่างจากครั้งก่อน
นี่คือปรากฏการณ์ที่ผมขอเสนอชื่อว่า “Institutional Amnesia in Sports Governance” ความจำเสื่อมเชิงสถาบันที่ทำให้เราซ้ำรอยความผิดเดิมได้ทุก 20 ปี โดยไม่มีใครถูกให้รับผิดชอบ
กรณีที่ 3: รูปแบบซ้ำ ๆ ของการ “สร้าง-ทิ้ง-สร้างใหม่”
ตั้งแต่เอเชียนเกมส์ 1998 ที่กรุงเทพฯ (มหาวิทยาลัยธรรมศาสตร์ ศูนย์รังสิต), ซีเกมส์นครราชสีมา 2007, ซีเกมส์เชียงใหม่ 1995 ทุกครั้งเราลงทุนสนามใหม่หลายพันล้าน ทุกครั้งใช้งานเต็มที่ไม่กี่วัน และทุกครั้งสนามค่อย ๆ ทรุดโทรมลงเมื่อเวลาผ่านไป
นี่ไม่ใช่ความบังเอิญ แต่คือรูปแบบเชิงโครงสร้าง (structural pattern) ที่บ่งบอกว่าระบบธรรมาภิบาลกีฬาของไทยยังไม่มีกลไกที่จะแยกแยะระหว่าง “การลงทุนที่คุ้มค่า” กับ “การใช้จ่ายเพื่อความรุ่งเรืองระยะสั้น”
ส่วนที่ 3: จุดตายเฉพาะเจาะจงของสปอร์ตคอมเพล็กซ์ EEC
โครงการนี้ไม่ได้แค่แบกความเสี่ยงพื้นฐานของสนามกีฬาขนาดใหญ่ทั่วไป แต่ยังมี จุดเปราะบางเฉพาะบริบท EEC ที่ซ้อนทับกับปัญหาโครงสร้างข้างต้น จนกลายเป็นชั้นความเสี่ยงที่ทับซ้อน (compounded risk)
จุดตายที่ 1: Chained Assumption อุปสงค์ผูกกับเมืองที่ยังไม่มีอยู่จริง
สปอร์ตคอมเพล็กซ์นี้ตั้งอยู่ภายในโครงการ EECiti ทั้งเมือง (14,619 ไร่, งบลงทุนรวมประมาณ 1.34 ล้านล้านบาท, ระยะพัฒนา 10 ปี, ระยะที่หนึ่ง 5,795 ไร่ มูลค่า 534,985 ล้านบาท)
ตัวเมืองใหม่เองยังเป็นเพียงภาพเรนเดอร์ CGI ที่ต้องอาศัยการดึงประชากรและธุรกิจให้ย้ายเข้ามา อุปสงค์ต่อสนามกีฬาจึงตั้งอยู่บนสมมติฐานลูกโซ่:
เมืองใหม่เกิดจริง → มีประชากรและนักท่องเที่ยวเพียงพอ → มีอุปสงค์ต่ออีเวนต์กีฬาและคอนเสิร์ต → สนามมีรายได้ครอบคลุมค่าดำเนินงาน
ทางเศรษฐศาสตร์: ความน่าจะเป็นของเหตุการณ์ต่อเนื่อง (joint probability) = P(A) × P(B|A) × P(C|B) × P(D|C) หากแต่ละสมมติฐานมีความน่าจะเป็นเพียง 70% ความน่าจะเป็นรวมจะเหลือเพียง 0.7⁴ = 24% เท่านั้น
เมืองใหม่ในไทยที่ประสบความสำเร็จตามแผนมีน้อยมาก และเมืองที่ล้มเหลว (Forest City ของมาเลเซีย เป็นตัวอย่างล่าสุด) มีมากกว่า การผูกชะตาโครงการหนึ่งกับความสำเร็จของอีกโครงการหนึ่งที่ยังไม่พิสูจน์ตัวเอง คือการเดิมพันที่บิดเบือนหลักการกระจายความเสี่ยงพื้นฐาน
จุดตายที่ 2: Cannibalization กับพัทยา ไม่ใช่ Synergy แต่คือการแย่งกันเอง
ทำเลห่างจากพัทยา-จอมเทียนเพียง 10 กิโลเมตร ฟังดูเหมือน “ต่อยอด” แต่ในเชิงเศรษฐศาสตร์ นี่คือดาบสองคมเช่นกัน
พัทยามี ecosystem MICE (Meetings, Incentives, Conferences, Exhibitions) พร้อมแล้ว ทั้ง PEACH (Pattaya Exhibition And Convention Hall), สนามกีฬาบางแสน, โรงแรมระดับ 5 ดาว 40+ แห่ง, สนามบินอู่ตะเภาที่กำลังพัฒนา คำถามคือ:
- อีเวนต์ระดับโลกที่ต้องใช้สนามใหม่ระดับ 1,500 ไร่ มีความถี่เท่าใดในภูมิภาคอาเซียน
- ถ้าพัทยารองรับได้อยู่แล้ว ทำไมต้องสร้างใหม่
- ถ้าสร้างใหม่ พัทยาจะสูญเสียอุปสงค์ไปเท่าไร
คำอธิบายทางเศรษฐศาสตร์: เมื่อ supply เพิ่ม แต่ demand ไม่โต ราคาลด และผู้เล่นในตลาดขาดทุนทั่วหน้า นี่คือ “beggar-thy-neighbor” (แปลตรงตัวว่า “ทำให้เพื่อนบ้านเป็นขอทาน” หรือเรียกในภาษาไทยว่า “นโยบายผลักเพื่อนบ้านให้เป็นยาจก”) คือ นโยบายทางเศรษฐกิจที่ประเทศหนึ่งใช้เพื่อแก้ปัญหาเศรษฐกิจของตัวเอง (เช่น การว่างงานหรือภาวะเศรษฐกิจตกต่ำ) แต่กลับสร้างผลกระทบเชิงลบและซ้ำเติมเศรษฐกิจของประเทศคู่ค้าหรือประเทศเพื่อนบ้าน ในระดับ regional infrastructure
จุดตายที่ 3: PPP 50 ปี การส่งผ่านความเสี่ยงที่ไม่สมมาตร (Asymmetric Risk Transfer)
โมเดล PPP (Public-Private Partnership) สัมปทาน 50 ปีฟังดูสวยงามในแง่ “ให้เอกชนแบกความเสี่ยง” แต่ในทางปฏิบัติ หลักการนี้แทบไม่เคยเป็นจริง เพราะ:
- ไม่มีเอกชนที่มีเหตุผลรายใดยอมแบกโครงการที่ IRR ติดลบ ดังนั้นรัฐจึงต้องใส่แรงจูงใจ:
- Viability Gap Funding (VGF) เงินอุดหนุนช่องว่างความคุ้มค่า
- Minimum Revenue Guarantee (MRG) การันตีรายได้ขั้นต่ำ
- Land Grant ให้ที่ดินฟรีหรือราคาต่ำกว่าตลาด
- Tax Incentives สิทธิประโยชน์ทางภาษี (BOI, EEC)
- เมื่อรวมแรงจูงใจทั้งหมด ผลคือความเสี่ยงจริงยังตกอยู่กับรัฐและผู้เสียภาษี เพียงแต่ถูกซ่อนไว้นอกงบดุล ในรูปของ contingent liabilities ภาระผูกพันตามเงื่อนไขที่ไม่ปรากฏในงบดุลวันลงนาม แต่จะระเบิดในอีก 10–15 ปีข้างหน้าเมื่อรายได้จริงต่ำกว่าที่การันตี
- ตัวอย่างสด ๆ: โครงการรถไฟฟ้าสายสีต่าง ๆ ในกรุงเทพฯ ที่มีสัญญา MRG ทำให้รัฐต้องจ่ายชดเชยหลายพันล้านต่อปี เมื่อผู้โดยสารต่ำกว่าประมาณการ
จุดตายที่ 4: Timeline Risk ระยะเวลาพัฒนา 10 ปีในยุคที่เทคโนโลยีเปลี่ยนใน 3 ปี
โครงการวางกรอบพัฒนา ปี 2565–2575 (10 ปี) และมีสัญญาสัมปทาน 50 ปี รวม 60 ปี
คำถาม: อุตสาหกรรมกีฬาและ MICE จะหน้าตาเป็นอย่างไรในปี 2585? การประชุมทางไกล, e-sports, VR sports viewing, hologram concerts เทคโนโลยีเหล่านี้กำลังลดความต้องการต่อ physical venues อย่างต่อเนื่อง
หลักการเศรษฐศาสตร์ที่เกี่ยวข้อง: Real Options Theory ในสภาพแวดล้อมที่ไม่แน่นอนสูง การลงทุนก้อนใหญ่ที่แก้ไขไม่ได้ (irreversible investment) มีต้นทุนโอกาส (option value) สูงมาก ทางเลือกที่ดีกว่าคือ การลงทุนแบบขั้นบันได (staged investment) ที่สามารถหยุดหรือปรับได้ตามข้อมูลใหม่
จุดตายที่ 5: Sport Ecosystem ที่ไม่มีอยู่จริง
เกาหลีใต้ ญี่ปุ่น สิงคโปร์ ประสบความสำเร็จในการพัฒนา sport city เพราะมี:
- อุตสาหกรรมกีฬาอาชีพที่แข็งแรง (J-League, K-League, S-League)
- ระบบการศึกษาที่ผลิตนักกีฬาอาชีพต่อเนื่อง
- Sport federation ที่ทำงานเป็นมืออาชีพ
- ผู้ชมที่มีกำลังซื้อและวัฒนธรรมการดูกีฬาสด
ประเทศไทยยังขาดสิ่งเหล่านี้เกือบทั้งหมด สร้างสนามระดับโลกโดยไม่มี ecosystem รองรับ = ช้างเผือกรอวันเกิด แต่ไม่รู้เมื่อใด
ส่วนที่ 4: เศรษฐศาสตร์การเมืองว่าด้วย “ปริศนาผู้ลงทุนที่ไร้เหตุผล”
มาถึงคำถามที่คมคายที่สุดของเจ้าของประเด็นนี้: “ถ้าโครงการมี NPV ติดลบชัดเจน เหตุใดจึงยังมีแรงผลักดันให้เกิด?”
ทฤษฎี rational investor ตามตำราบอกว่าไม่ควรมีใครลง แต่ในโลกจริงกลับมีคนสนใจอย่างล้นหลาม นั่นแปลว่าตำราเราตั้งสมมติฐานผิด หรือ “ผลตอบแทน” ที่แท้จริงของโครงการนี้ไม่ได้อยู่ที่ตัวการดำเนินงานสนามกีฬา
เศรษฐศาสตร์การเมือง (political economy) และ public choice theory ของ James Buchanan & Gordon Tullock (Nobel 1986) ให้กรอบวิเคราะห์ที่ทรงพลังในการอธิบายปรากฏการณ์นี้ ผมขอแบ่งออกเป็น 4 คำอธิบาย โดยเรียงจาก ถูกกฎหมายแต่บิดเบือน ไปจนถึง ผิดกฎหมายชัดเจน
คำอธิบาย (ก): Land Value Capture กีฬาเป็นข้ออ้าง ที่ดินคือเป้าหมายจริง
นี่คือคำอธิบายที่ทรงพลังและอาจถูกกฎหมายที่สุด เมื่อรัฐลงทุนโครงสร้างพื้นฐานเข้าไปในพื้นที่ใดพื้นที่หนึ่ง ถนน, ไฟฟ้า, ประปา, รถไฟความเร็วสูงเชื่อม 3 สนามบิน (218,701 ล้านบาท) ราคาที่ดินโดยรอบพื้นที่ 14,619 ไร่จะพุ่งขึ้นหลายเท่า
ผู้ที่ถือครองที่ดินก่อนหน้าหรือได้สิทธิพัฒนาอสังหาริมทรัพย์รอบสนาม คือผู้รับผลตอบแทนตัวจริง ตัวสนามอาจขาดทุน แต่คอนโด โรงแรม ห้าง และสำนักงานรอบสนาม ทำกำไรมหาศาล
ตัวอย่างในไทย: พื้นที่รอบสถานีรถไฟฟ้าใหม่ทุกสถานี ราคาที่ดินขึ้น 300–500% ในช่วง 5 ปีก่อนเปิด นักลงทุนที่รู้ล่วงหน้าและซื้อที่ดินไว้ ได้กำไรมากกว่าค่าก่อสร้างรถไฟฟ้าทั้งสายเสียอีก
บทบาทของกีฬาในสมการนี้: ทำหน้าที่เป็น “narrative” หรือ “ข้อความ” ที่สวยงามเพียงพอที่จะปลดล็อกการลงทุนภาครัฐเข้าพื้นที่ ถ้าบอกตรง ๆ ว่า “จะเอาเงินภาษี 218,701 ล้านบาทมาสร้างรถไฟไปพัทยาเพื่อให้ราคาที่ดินขึ้น” คงมีคนคัดค้าน แต่ถ้าบอกว่า “เพื่อสร้างศูนย์กลางกีฬาระดับโลก” ประชาชนพร้อมสนับสนุน
นี่คือสิ่งที่นักเศรษฐศาสตร์เรียกว่า “public goods framing to mask private benefit” การใช้ภาษาผลประโยชน์สาธารณะเพื่อกลบผลประโยชน์เอกชน
คำอธิบาย (ข): Rent-Seeking บนงบก่อสร้าง (Tullock’s Rent-Seeking Theory)
คือแนวคิดทางเศรษฐศาสตร์และการเมืองที่อธิบายว่า บุคคลหรือกลุ่มธุรกิจพยายามสร้างความมั่งคั่งหรือผลกำไรให้ตนเอง ผ่านการล็อบบี้หรือใช้ประโยชน์จากอำนาจรัฐ แทนที่จะสร้างคุณค่าหรือสินค้าใหม่ขึ้นมาในระบบเศรษฐกิจ
Gordon Tullock (1967) ชี้ให้เห็นว่า เมื่อรัฐมีอำนาจแบ่งสรรงบประมาณขนาดใหญ่ ผู้ประกอบการมีแรงจูงใจในการทุ่มทรัพยากรเพื่อ แสวงหาส่วนแบ่งของ rent (ค่าเช่าเศรษฐกิจ) มากกว่าจะสร้างมูลค่าจริง
มูลค่าโครงการที่ตีเป็นหมื่นล้าน สร้างพื้นที่ให้เกิดส่วนต่างในทุกขั้นตอน:
- สัญญาก่อสร้าง (มาร์จินผู้รับเหมา 15–30%)
- จัดซื้อจัดจ้างวัสดุอุปกรณ์
- ที่ปรึกษาโครงการ (fee 2–5% ของมูลค่า)
- ค่าออกแบบสถาปนิก
- การจัดการอีเวนต์เปิดตัว
ประเด็นสำคัญ: ผลตอบแทนของผู้เล่นเหล่านี้เกิดขึ้น “ระหว่างการสร้าง” ไม่ใช่ “หลังสร้างเสร็จ” ซึ่งอธิบายว่าทำไมแรงจูงใจในการ สร้าง จึงสูงกว่าแรงจูงใจในการ ดูแลให้มันทำกำไรระยะยาว อย่างเป็นระบบ
Eric Zambon นักข่าวบราซิลกล่าวถึงสนาม Mané Garrincha (900 ล้านดอลลาร์) ตรง ๆ ว่า: “ตอนที่กำลังสร้าง ทุกคนก็เกลียดมัน ต้นทุนสูงที่สุดในประวัติศาสตร์บราซิล โดยไม่มีเหตุผล” นายกเทศมนตรีริโอ Eduardo Paes กล่าวว่า: “บราซิลได้สนามกีฬาที่ดีบ้าง แต่แพงเกินไปเพราะการทุจริต” Sports IllustratedESPN
คำอธิบาย (ค): Principal-Agent Problem ในการกำกับดูแลภาครัฐ
ในกรอบทฤษฎี Principal-Agent (Jensen & Meckling, 1976) ที่ผมใช้บ่อยในการวิเคราะห์ระบบกีฬาไทย:
- Principal = ประชาชนผู้เสียภาษี (เจ้าของเงินตัวจริง)
- Agent = ผู้บริหารรัฐ, กกท., สกพอ., คณะกรรมการ PPP (ผู้ตัดสินใจแทน)
ปัญหาคลาสสิกของโครงสร้างนี้:
- Information Asymmetry — Agent มีข้อมูลมากกว่า Principal มาก
- Moral Hazard — Agent ไม่ต้องรับผลขาดทุนโดยตรง
- Short Time Horizon — วาระของ Agent (ผู้บริหาร) สั้นกว่าอายุโครงการ
ผลที่ตามมา: Agent มีแรงจูงใจในการ “ตัดริบบอนเปิดตัว” ในวาระของตน มากกว่าจะรับผิดชอบต่อภาระค่าบำรุงในอีก 20 ปีข้างหน้า (ซึ่งจะไม่ใช่ปัญหาของเขาแล้ว)
นี่คือปรากฏการณ์ที่ Zimbalist เรียกว่า “Political Cycle Bias in Infrastructure” คือ ความลำเอียงหรือการบิดเบือนในการตัดสินใจลงทุนและบริหารจัดการโครงสร้างพื้นฐาน (เช่น ถนน รถไฟ โรงพยาบาล หรือสนามบิน) โดยยึดตาม “วัฏจักรทางการเมือง” (Political Cycle) หรือช่วงเวลาการเลือกตั้งของนักการเมือง มากกว่าการคำนึงถึงความคุ้มค่าทางเศรษฐกิจและความต้องการที่แท้จริงของประชาชน เช่น รีบสร้างถนนก่อนที่จะมีการเลือกตั้ง เลือกพื้นที่ฐานเสียงก่อน
คำอธิบาย (ง): Money Laundering —เมื่อการขาดทุนคือ Feature ไม่ใช่ Bug
“คงไม่มีใครบ้าลงทุนนอกจากฟอกเงิน” ต้องพิจารณาอย่างระมัดระวังทางวิชาการ ในกรอบทฤษฎีการฟอกเงิน (money laundering typologies) ของ FATF (Financial Action Task Force) ธุรกิจที่มีลักษณะต่อไปนี้ มีความเสี่ยงสูง ที่จะถูกใช้เป็นช่องทางฟอกเงิน:
- มีเงินสดหมุนเวียนสูง (cash-intensive business) คอนเสิร์ต, ขายตั๋วอีเวนต์, สัมปทานร้านค้าในสนาม
- มูลค่าธุรกรรมยากตรวจสอบราคาตลาด สปอนเซอร์, สัญญาโฆษณา, ค่าจัดอีเวนต์
- สามารถ “ขาดทุนได้โดยไม่เดือดร้อน” เพราะขาดทุนคือหลักฐานว่าเงินถูก “ใช้” ไปในกิจกรรมที่ดูสมเหตุสมผล
- มีเงินอุดหนุนรัฐและ tax shield ทำให้ยากที่จะแยกกำไรจริงจากเงินฟอก
สนามกีฬาขนาดใหญ่ + คอนเสิร์ต + สัมปทาน 50 ปี + PPP โครงสร้างซับซ้อน เข้าข่ายทั้ง 4 ข้อโดยไม่ต้องถามเพิ่ม
ข้อควรระวังทางวิชาการที่สำคัญ: ผมไม่ได้กล่าวหาบุคคลหรือองค์กรใดว่ากระทำผิดกฎหมาย ผมเพียงชี้ว่า โครงสร้างแรงจูงใจของโครงการประเภทนี้เปิดช่องให้ทั้ง 4 อย่างเกิดขึ้นได้ง่าย และในทางเศรษฐศาสตร์ เมื่อสมการหนึ่ง “ไม่คุ้มค่า” แต่มีคนอยากลงทุน หน้าที่ของนักวิชาการคือต้องถามว่า ผลตอบแทนที่แท้จริงซ่อนอยู่ที่ไหน ไม่ใช่รับ narrative ที่ถูกป้อนมาให้อย่างไม่ตั้งคำถาม
นั่นคือเหตุผลที่ transparency, independent feasibility study, และ third-party auditing ต้องเป็นเงื่อนไขบังคับก่อนเดินหน้าโครงการขนาดหมื่นล้าน ไม่ใช่ทางเลือก
ส่วนที่ 5: บทเรียนจาก PyeongChang ทางเลือกที่ฉลาดกว่ามีอยู่
เมื่อเกาหลีใต้เป็นเจ้าภาพโอลิมปิกฤดูหนาว 2018 ที่พยองชัง พวกเขาศึกษากรณีล้มเหลวของ Athens และ Beijing อย่างละเอียด และตัดสินใจสร้าง “pop-up stadium” สนามพิธีเปิด-ปิด ขนาด 35,000 ที่นั่ง ด้วยงบเพียง 101 ล้านดอลลาร์ ใช้จริง 4 ครั้ง แล้ว รื้อทิ้งทันทีหลังพิธีปิด เปรียบเทียบกับสนามซิดนีย์ที่ใช้งบ 690 ล้านดอลลาร์และตกเป็นภาระค่าบำรุงตลอดกาล pop-up stadium ประหยัดกว่า 6 เท่า และไม่ทิ้ง legacy cost สนามพยองชังไม่มีระบบทำความร้อนและไม่มีหลังคา ผู้ชมได้รับผ้าห่มและอุปกรณ์ทำความอบอุ่นแทน สิ่งอำนวยความสะดวกน้อยลง แต่ ประหยัดงบประมาณได้อย่างมหาศาล
บทเรียนสำหรับไทย: ถ้าจริง ๆ แล้วเราต้องการเป็นเจ้าภาพงานระดับโลก ทางเลือกที่ฉลาดกว่ามีอยู่ แต่ต้องยอมรับก่อนว่าเป้าหมายของเราคือ “จัดงานให้สำเร็จ” ไม่ใช่ “สร้าง legacy monument ให้ตัวเอง”
ส่วนที่ 6: ข้อเสนอเชิงนโยบาย ถ้าจะทำ ต้องทำอย่างมีความรับผิดชอบทางการคลัง
หากยังยืนยันจะเดินหน้าโครงการ ข้อเสนอเชิงนโยบายที่ผมอยากให้ผู้กำหนดนโยบายพิจารณา:
หนึ่ง: บังคับ Independent Feasibility Study
เปิดเผย feasibility study และ financial model ต่อสาธารณะและนักวิชาการอิสระ ให้ตรวจสอบ IRR/NPV โดยแยกส่วนเงินอุดหนุนรัฐออกอย่างชัดเจน หากตัวเลขที่แท้จริงต้องพึ่งเงินอุดหนุนรัฐเกิน 40–50% ของโครงการ นั่นไม่ใช่ “การลงทุน” แต่คือ “การใช้จ่ายที่ต้องพิสูจน์คุณค่าทางสังคม” ซึ่งต้องเทียบกับทางเลือกอื่น เช่น 10,000 ล้านบาทเดียวกันนี้ ถ้าเอาไปลงทุนในระบบการกีฬาระดับโรงเรียน จะสร้างนักกีฬาและสุขภาพประชาชนได้มากกว่าหรือน้อยกว่าสนามใหญ่หนึ่งสนาม?
สอง: Right-Sizing แทน Prestige-Sizing
ออกแบบขนาดสนามจากอุปสงค์จริงในรอบปี ไม่ใช่จากความอยากได้เกียรติภูมิเจ้าภาพ สนามอเนกประสงค์ขนาดปานกลาง 15,000–20,000 ที่นั่ง ที่ใช้ได้ 200 วันต่อปี มีคุณค่าทางเศรษฐกิจมากกว่าสนามยักษ์ 65,000 ที่นั่งที่ใช้เต็มความจุ 10 วันต่อทศวรรษ
สาม: แยกบัญชี Land Development ออกจาก Sport Operations ให้โปร่งใส
หากกำไรจริงมาจากอสังหาริมทรัพย์รอบสนาม ต้องยอมรับตรง ๆ และให้มูลค่าส่วนเกินจากที่ดิน (land value capture) ไหลกลับสู่รัฐผ่านกลไก:
- Betterment tax
- Development impact fee
- Land value tax
- Public land lease revenue
ขณะที่ ต้องไม่ให้ภาระขาดทุนของสนามตกกับผู้เสียภาษี ขณะที่กำไรจากที่ดินตกกับเอกชนรายเดียว
สี่: PPP Contract ต้องระบุ Contingent Liabilities ในงบดุลรัฐ
- ห้ามซ่อนภาระการันตีรายได้ไว้นอกงบดุล
- ต้องประกาศ maximum liability ที่รัฐจะแบก
- ต้องมี clawback clause หากเอกชนได้กำไรเกินคาดจากที่ดิน
- ต้องมี exit clause ที่ชัดเจนหากโครงการล้มเหลว
ห้า: Staged Investment แทน Big-Bang
แบ่งโครงการเป็นเฟส เริ่มจากเฟสเล็กที่พิสูจน์อุปสงค์จริง แล้วจึงขยาย หากเฟส 1 ล้มเหลว ต้องมีกลไก stop-loss ที่ยอมยกเลิกส่วนที่เหลือได้
หก: Sport Ecosystem ต้องมาก่อน Sport Infrastructure
ก่อนจะสร้างสปอร์ตคอมเพล็กซ์ระดับโลก ต้องมีแผนพัฒนา:
- ลีกกีฬาอาชีพที่แข็งแรงพอ
- ระบบ pathway นักกีฬาระดับเยาวชนถึงอาชีพ
- อุตสาหกรรม sport media และ sport marketing
- Federation ที่ทำงานเป็นมืออาชีพ
การมีสนามระดับโลกโดยไม่มี ecosystem = การมีเฟอร์รารีในหมู่บ้านที่ยังไม่มีถนน
บทสรุป: กระจกสะท้อนธรรมาภิบาลของประเทศ
ในเชิงเศรษฐศาสตร์มหภาค การลงทุนโครงสร้างพื้นฐานทางกีฬาแทบไม่เคยให้ผลตอบแทนทางการเงินโดยตรงที่คุ้มค่า มูลค่าที่แท้จริงของมัน ถ้ามี อยู่ที่ externalities เชิงบวก เช่น สุขภาพประชาชน soft power การกระตุ้นเศรษฐกิจท้องถิ่น และความภาคภูมิใจของชาติ
แต่ externalities เหล่านี้ วัดยาก และในระบบธรรมาภิบาลที่อ่อนแอ มันมักถูกใช้เป็นข้ออ้างเกินจริงเพื่อกลบตัวเลขขาดทุนที่วัดง่าย และเปิดช่องให้กลไก rent-seeking ทำงานอย่างไม่ตรวจสอบ
ประโยคล้อที่ว่า “ไม่มีใครบ้าลงทุนนอกจากฟอกเงิน” จึงไม่ใช่แค่มุกเสียดสี แต่เป็นการชี้ปัญหาที่ลึกที่สุดในระบบการเมือง-เศรษฐกิจไทย:
เมื่อโครงการหนึ่งขาดทุนอย่างชัดเจนในเชิงการดำเนินงาน แต่กลับมีแรงผลักดันมหาศาลให้เกิด ต้องถามว่า “แล้วผลตอบแทนที่แท้จริงซ่อนอยู่ที่ไหน และตกอยู่กับใคร”
ถ้าเราตอบคำถามนี้ไม่ได้ หรือไม่กล้าตอบ นั่นแปลว่าเรากำลังยินยอมให้ใครบางคนได้ประโยชน์บนความเสี่ยงของคนอีก 65 ล้านคน
สปอร์ตคอมเพล็กซ์ EEC ณ วันนี้ ยืนอยู่บนทางแยก ทางหนึ่งคือการเป็น เครื่องยนต์เศรษฐกิจของเมืองใหม่ อย่างที่โฆษณาไว้ อีกทางหนึ่งคือการเป็น ช้างเผือกหมื่นล้านตัวถัดไป ที่รัฐได้รับมาเป็นของขวัญ ศักดิ์สิทธิ์เกินกว่าจะทิ้ง แต่แพงเกินกว่าจะเลี้ยง เหมือนสนาม 700 ปีเชียงใหม่ที่ยังทรุดโทรมอยู่จนวันนี้ 30 ปีให้หลัง ทางที่โครงการจะเดินไปนั้น ไม่ได้ขึ้นอยู่กับตัวโครงการเอง แต่ขึ้นอยู่กับว่าระบบธรรมาภิบาลของเรามีความกล้าที่จะตั้งคำถามที่ถูกต้อง เปิดเผยตัวเลขที่ควรเปิดเผย และรับผิดชอบต่อผู้เสียภาษีที่จะต้องแบกภาระในอีก 50 ปีข้างหน้าหรือไม่ หากคำตอบคือ “ไม่” การฟอกเงิน การทุจริตคอรัปชั่น นั่นอาจจะคือแรงจูงใจของโครงการนี้นั่นเอง
บทความที่เกี่ยวข้อง
- วิเคราะห์ ยุทธศาสตร์แห่งการอยู่รอด ของกองทุนพัฒนาการกีฬา มุมมองสมาคมเล็กๆ
- สังคมวิทยาว่าด้วยการช่วงชิงพื้นที่ของกีฬาต่อสู้ไทย
- วิทยาศาสตร์การกีฬาและพลศึกษา แยกออกจากกันไม่ได้
- บทความอื่นๆ ในหมวด Sports Economics และ Sports Policy
เอกสารอ้างอิง (References)
- Zimbalist, A. (2015). Circus Maximus: The Economic Gamble Behind Hosting the Olympics and the World Cup. Brookings Institution Press.
- Coates, D., & Humphreys, B. R. (2008). “Do Economists Reach a Conclusion on Subsidies for Sports Franchises, Stadiums, and Mega-Events?” Econ Journal Watch, 5(3), 294–315.
- Flyvbjerg, B., & Stewart, A. (2012). “Olympic Proportions: Cost and Cost Overrun at the Olympics 1960-2012.” Saïd Business School Working Papers, University of Oxford.
- Buchanan, J. M., & Tullock, G. (1962). The Calculus of Consent: Logical Foundations of Constitutional Democracy. University of Michigan Press.
- Tullock, G. (1967). “The Welfare Costs of Tariffs, Monopolies, and Theft.” Western Economic Journal, 5(3), 224–232.
- Williamson, O. E. (1985). The Economic Institutions of Capitalism. Free Press.
- Jensen, M. C., & Meckling, W. H. (1976). “Theory of the Firm: Managerial Behavior, Agency Costs and Ownership Structure.” Journal of Financial Economics, 3(4), 305–360. https://www.sciencedirect.com/science/article/pii/0304405X7690026X
- FATF (2009). Money Laundering through the Football Sector. Financial Action Task Force Report.
- Council on Foreign Relations (2024). The Economics of Hosting the Olympic Games. Backgrounder.
- Baade, R. A., & Matheson, V. A. (2016). “Going for the Gold: The Economics of the Olympics.” Journal of Economic Perspectives, 30(2), 201–218. https://www.aeaweb.org/articles?id=10.1257/jep.30.2.201
